Domain gefahrguteinsätze.de kaufen?
Wir ziehen mit dem Projekt
gefahrguteinsätze.de um.
Sind Sie am Kauf der Domain
gefahrguteinsätze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gefahrguteinsätze.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
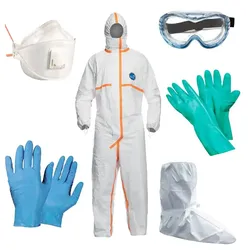
Pandemie Schutzset "Schutzkleidung Pro" - XLPandemie Schutzset „Schutzkleidung Pro“ Lieferumfang 1 Ganzkörper Chemieschutz-Overall – PSA Cat. III – Typenklasse 3b – Zertifiziert nach EN 14126:2003 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 4 Paar Nitril-Einweghandschuhe – Cat. III 1 Paar Nitril-Chemikalienschutzhandschuhe 1 Paar Einweg-Überziehstiefel – Cat. III – Typ 3 1 Vollsichtbrille mit indirekter Belüftung – Zertifiziert nach EN 166 Spezifikationen Chemieschutz-Overall Die gelieferten Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit der Typenklasse 3b der EN 14126:2003, welche spezielle Schutzbekleidung zum Schutz vor Infektionserregern bietet. Diese Norm garantiert einen Widerstand gegen die Durchdringung von biologisch kontaminierten Flüssigkeiten. Getestet wird dies mit einem Penetrationstest von künstlichem Blut. Zusätzlich werden sie getestet mit einem Widerstand gegen Viren, Bakterien, Bio-Aerosole und kontaminiertem Staub. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Schutzklasse FFP2 zertifiziert, welche die höchste Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen, sowie krebserregenden und radioaktiven Stoffen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Handschuhe Die gelieferten Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Spezifikationen Überziehstiefel Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Spezifikationen Vollsichtbrille Die gelieferte Vollsichtbrille ist mit einer stoßsicheren Polycarbonat-Scheibe, sowie einem flexiblen Brillenkörper ausgestattet. Durch die indirekte Belüftung wird die Gefahr von Beschlagen verhindert, wobei sie gleichzeitig guten Schutz vor Chemikalien bietet. Dank des elastischen Kopfbandes sitzt die Brille stets sicher und kann individuell in der Weite verstellt werden. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.62,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Erste Hilfe Koffer Evakuierung SN-CD 0601108 - gelbZentrale, leicht zugängliche Aufbewahrung, ermöglicht bei Notfallsituationen in beengten Raumverhältnissen oder brennenden Gebäuden eine schnelle Evakuierung gefährdeter Personen. Wandhalterung mit 90° Stopp-Arretierung. Zwei gleich große Kofferschalen und Gummidichtung mit Leichtgängige Drehverschlüsse. 20 Jahre Haltbarkeit der sterilen Verbandstoffe ab Herstellungsdatum bei unbeschädigter Verpackung.279,73 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Gefahrenabwehr bei GroßveranstaltungenSicherheit und Gefahrenabwehr bei Großveranstaltungen , Prävention und Reaktion als private und öffentliche Herausforderungen im Eventmanagement , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20211115, Produktform: Kartoniert, Redaktion: Schreiber, Jürgen, Auflage: 21003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 496, Abbildungen: farbige Abbildungen, Keyword: Gefahrenabwehr; Großveranstaltungen; Prävention; Rettungsdienst; Veranstaltungsmanagement; öffentliche Sicherheit, Fachschema: Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Rettungsdienst~Management / Sport~Sportmanagement~Veranstaltung, Fachkategorie: Erste Hilfe, Rettungsdienst~Sport: Veranstaltungen und Event Management~Sicherheitsdienste und private Wach- und Schutzberufe, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Polizei und Sicherheitsdienste, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey Verlagsgesellschaft mbH, Länge: 230, Breite: 156, Höhe: 21, Gewicht: 918, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Notfallplanung in Städten und GemeindenNotfallplanung in Städten und Gemeinden , Print-Ausgabe , Sonstige > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 20250331, Redaktion: Eikelberg, Tim, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 394, Keyword: Bevölkerungsschutz; Evakuierungspläne; Gefahrenabwehr; Katastrophenschutz; Notfallmanagement; Notfallplanung; Zivilschutz, Fachschema: Brand - Brandschutz~Katastrophenschutz~Kommunalrecht~Notfall~Öffentliches Recht~Recht~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen~Gesellschaft und Sozialwissenschaften~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 23, Gewicht: 400, Produktform: Kartoniert,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **


Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
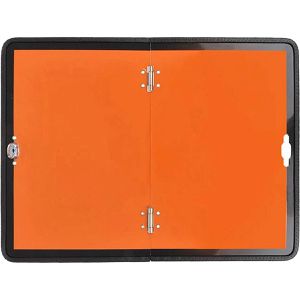
ProPlus Fahrzeugkennzeichnung Gefahrguttransport, 40 x 30 cm, aus Stahlblech, orange/schwarz, klappbarWarntafel zur Kennzeichnung von Gefahrguttransporten, klappbar mit Drehverschluss Stabiler geprägter Aluminiumträger zum Verschrauben UV- und witterungsbeständiger, dauerhafter Druck Mit Kantenschutz zur Vermeidung von Schnittverletzungen Materialstärke: 2 mm Maße: 40 x 30 cm (BxH) Merkmale: Typ: Warntafel Material: Metall Befestigung: zum Verschrauben18,89 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Pandemie Schutzset "Schutzkleidung Pro" - XLPandemie Schutzset „Schutzkleidung Pro“ Lieferumfang 1 Ganzkörper Chemieschutz-Overall – PSA Cat. III – Typenklasse 3b – Zertifiziert nach EN 14126:2003 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 4 Paar Nitril-Einweghandschuhe – Cat. III 1 Paar Nitril-Chemikalienschutzhandschuhe 1 Paar Einweg-Überziehstiefel – Cat. III – Typ 3 1 Vollsichtbrille mit indirekter Belüftung – Zertifiziert nach EN 166 Spezifikationen Chemieschutz-Overall Die gelieferten Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit der Typenklasse 3b der EN 14126:2003, welche spezielle Schutzbekleidung zum Schutz vor Infektionserregern bietet. Diese Norm garantiert einen Widerstand gegen die Durchdringung von biologisch kontaminierten Flüssigkeiten. Getestet wird dies mit einem Penetrationstest von künstlichem Blut. Zusätzlich werden sie getestet mit einem Widerstand gegen Viren, Bakterien, Bio-Aerosole und kontaminiertem Staub. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Schutzklasse FFP2 zertifiziert, welche die höchste Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen, sowie krebserregenden und radioaktiven Stoffen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Handschuhe Die gelieferten Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Spezifikationen Überziehstiefel Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Spezifikationen Vollsichtbrille Die gelieferte Vollsichtbrille ist mit einer stoßsicheren Polycarbonat-Scheibe, sowie einem flexiblen Brillenkörper ausgestattet. Durch die indirekte Belüftung wird die Gefahr von Beschlagen verhindert, wobei sie gleichzeitig guten Schutz vor Chemikalien bietet. Dank des elastischen Kopfbandes sitzt die Brille stets sicher und kann individuell in der Weite verstellt werden. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.62,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Erste Hilfe Koffer Evakuierung SN-CD 0601108 - gelbZentrale, leicht zugängliche Aufbewahrung, ermöglicht bei Notfallsituationen in beengten Raumverhältnissen oder brennenden Gebäuden eine schnelle Evakuierung gefährdeter Personen. Wandhalterung mit 90° Stopp-Arretierung. Zwei gleich große Kofferschalen und Gummidichtung mit Leichtgängige Drehverschlüsse. 20 Jahre Haltbarkeit der sterilen Verbandstoffe ab Herstellungsdatum bei unbeschädigter Verpackung.279,73 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Sicherheit und Gefahrenabwehr bei GroßveranstaltungenSicherheit und Gefahrenabwehr bei Großveranstaltungen , Prävention und Reaktion als private und öffentliche Herausforderungen im Eventmanagement , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20211115, Produktform: Kartoniert, Redaktion: Schreiber, Jürgen, Auflage: 21003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 496, Abbildungen: farbige Abbildungen, Keyword: Gefahrenabwehr; Großveranstaltungen; Prävention; Rettungsdienst; Veranstaltungsmanagement; öffentliche Sicherheit, Fachschema: Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Rettungsdienst~Management / Sport~Sportmanagement~Veranstaltung, Fachkategorie: Erste Hilfe, Rettungsdienst~Sport: Veranstaltungen und Event Management~Sicherheitsdienste und private Wach- und Schutzberufe, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Polizei und Sicherheitsdienste, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey Verlagsgesellschaft mbH, Länge: 230, Breite: 156, Höhe: 21, Gewicht: 918, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Notfallplanung in Städten und GemeindenNotfallplanung in Städten und Gemeinden , Print-Ausgabe , Sonstige > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 20250331, Redaktion: Eikelberg, Tim, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 394, Keyword: Bevölkerungsschutz; Evakuierungspläne; Gefahrenabwehr; Katastrophenschutz; Notfallmanagement; Notfallplanung; Zivilschutz, Fachschema: Brand - Brandschutz~Katastrophenschutz~Kommunalrecht~Notfall~Öffentliches Recht~Recht~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen~Gesellschaft und Sozialwissenschaften~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 23, Gewicht: 400, Produktform: Kartoniert,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pandemie Schutzset "Schutzkleidung Pro" - 3XLPandemie Schutzset „Schutzkleidung Pro“ Lieferumfang 1 Ganzkörper Chemieschutz-Overall – PSA Cat. III – Typenklasse 3b – Zertifiziert nach EN 14126:2003 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 4 Paar Nitril-Einweghandschuhe – Cat. III 1 Paar Nitril-Chemikalienschutzhandschuhe 1 Paar Einweg-Überziehstiefel – Cat. III – Typ 3 1 Vollsichtbrille mit indirekter Belüftung – Zertifiziert nach EN 166 Spezifikationen Chemieschutz-Overall Die gelieferten Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit der Typenklasse 3b der EN 14126:2003, welche spezielle Schutzbekleidung zum Schutz vor Infektionserregern bietet. Diese Norm garantiert einen Widerstand gegen die Durchdringung von biologisch kontaminierten Flüssigkeiten. Getestet wird dies mit einem Penetrationstest von künstlichem Blut. Zusätzlich werden sie getestet mit einem Widerstand gegen Viren, Bakterien, Bio-Aerosole und kontaminiertem Staub. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Schutzklasse FFP2 zertifiziert, welche die höchste Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen, sowie krebserregenden und radioaktiven Stoffen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Handschuhe Die gelieferten Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Spezifikationen Überziehstiefel Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Spezifikationen Vollsichtbrille Die gelieferte Vollsichtbrille ist mit einer stoßsicheren Polycarbonat-Scheibe, sowie einem flexiblen Brillenkörper ausgestattet. Durch die indirekte Belüftung wird die Gefahr von Beschlagen verhindert, wobei sie gleichzeitig guten Schutz vor Chemikalien bietet. Dank des elastischen Kopfbandes sitzt die Brille stets sicher und kann individuell in der Weite verstellt werden. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.62,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Pandemie Schutzset "Schutzkleidung Pro" - MPandemie Schutzset „Schutzkleidung Pro“ Lieferumfang 1 Ganzkörper Chemieschutz-Overall – PSA Cat. III – Typenklasse 3b – Zertifiziert nach EN 14126:2003 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 4 Paar Nitril-Einweghandschuhe – Cat. III 1 Paar Nitril-Chemikalienschutzhandschuhe 1 Paar Einweg-Überziehstiefel – Cat. III – Typ 3 1 Vollsichtbrille mit indirekter Belüftung – Zertifiziert nach EN 166 Spezifikationen Chemieschutz-Overall Die gelieferten Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit der Typenklasse 3b der EN 14126:2003, welche spezielle Schutzbekleidung zum Schutz vor Infektionserregern bietet. Diese Norm garantiert einen Widerstand gegen die Durchdringung von biologisch kontaminierten Flüssigkeiten. Getestet wird dies mit einem Penetrationstest von künstlichem Blut. Zusätzlich werden sie getestet mit einem Widerstand gegen Viren, Bakterien, Bio-Aerosole und kontaminiertem Staub. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Schutzklasse FFP2 zertifiziert, welche die höchste Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen, sowie krebserregenden und radioaktiven Stoffen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Handschuhe Die gelieferten Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Spezifikationen Überziehstiefel Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Spezifikationen Vollsichtbrille Die gelieferte Vollsichtbrille ist mit einer stoßsicheren Polycarbonat-Scheibe, sowie einem flexiblen Brillenkörper ausgestattet. Durch die indirekte Belüftung wird die Gefahr von Beschlagen verhindert, wobei sie gleichzeitig guten Schutz vor Chemikalien bietet. Dank des elastischen Kopfbandes sitzt die Brille stets sicher und kann individuell in der Weite verstellt werden. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.62,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.